Die unterschätzte Frage bei der Anbieterwahl
Wer einen Robo-Advisor auswählt, vergleicht in aller Regel zuerst Kosten, Mindestanlage und die angebotene Anlagestrategie. Das ist nachvollziehbar – diese Faktoren sind leicht vergleichbar und direkt spürbar im Depotauszug. Eine Frage bleibt dabei aber häufig unbeantwortet: Unter welcher regulatorischen Zulassung operiert der Anbieter eigentlich, und was bedeutet das ganz konkret für das eigene Kapital?
Diese Frage klingt trocken, hat aber reale finanzielle Konsequenzen. Nicht jeder Robo-Advisor ist gleich reguliert – und der Unterschied zeigt sich nicht im Alltag, sondern genau dann, wenn es darauf ankommt: bei wirtschaftlichen Schwierigkeiten des Anbieters. Dieser Artikel ordnet ein, welche Zulassungsstufen es gibt, was sie im Ernstfall konkret bedeuten und warum das Thema gerade bei langlaufenden Sparplänen mehr Aufmerksamkeit verdient, als es in den meisten Anbietervergleichen bekommt.
Robo-Advisor operieren in Deutschland unter zwei unterschiedlichen regulatorischen Stufen: als Finanzportfolioverwalter mit begrenzterer BaFin-Zulassung oder – seltener – mit einer Vollbanklizenz, die strengere Eigenkapital- und Aufsichtsanforderungen mit sich bringt. Für das investierte Kapital selbst spielt das dank Sondervermögensschutz in beiden Fällen keine entscheidende Rolle – wohl aber für Cash-Bestände und die institutionelle Stabilität des Anbieters insgesamt.
Zwei Zulassungsstufen: Was der Unterschied bedeutet
Die meisten Robo-Advisor in Deutschland sind bei der BaFin als Finanzportfolioverwalter zugelassen. Diese Zulassung erlaubt es, Kundengelder eigenständig zu verwalten und Anlageentscheidungen im Namen der Kunden zu treffen. Die Anforderungen an Eigenkapital, Meldepflichten und laufende Aufsicht sind dabei geringer als bei einer Bank – was den Marktzugang für jüngere Fintech-Unternehmen erleichtert, gleichzeitig aber auch bedeutet, dass die institutionelle Kapitaldecke im Vergleich zu einer regulären Bank tendenziell dünner ist.
Eine kleinere Zahl von Anbietern verfügt stattdessen über eine Vollbanklizenz – entweder, weil sie selbst als Bank gegründet wurden, oder weil sie als Tochtergesellschaft einer bereits lizenzierten Bank operieren. Eine Vollbanklizenz verlangt deutlich umfassendere aufsichtsrechtliche Auflagen: höhere Eigenkapitalanforderungen, regelmäßige Prüfungen durch die BaFin und die Möglichkeit, zusätzlich eigene Bankdienstleistungen wie Einlagengeschäfte anzubieten. Das schlägt sich nicht zwangsläufig in der Anlagestrategie nieder – wohl aber in der institutionellen Stabilität und den Aufsichtsmechanismen im Hintergrund.
Warum dieser Unterschied selten thematisiert wird
In den meisten Anbietervergleichen taucht die Zulassungsstufe höchstens als Fußnote auf, während Kostenquoten und historische Renditen prominent verglichen werden. Das ist nachvollziehbar, weil sich Regulierung schlechter in eine Vergleichstabelle mit einer einzelnen Kennzahl pressen lässt – sie wirkt sich aber genauso real aus, nur eben nicht im Alltag, sondern in Ausnahmesituationen.
Die drei Schutzebenen im Ernstfall
Unabhängig von der Zulassungsstufe greifen bei regulierten Anbietern in Deutschland mehrere Schutzmechanismen ineinander. Sie unterscheiden sich danach, welchen Teil des Vermögens sie absichern und wie wahrscheinlich der jeweilige Ernstfall überhaupt ist.
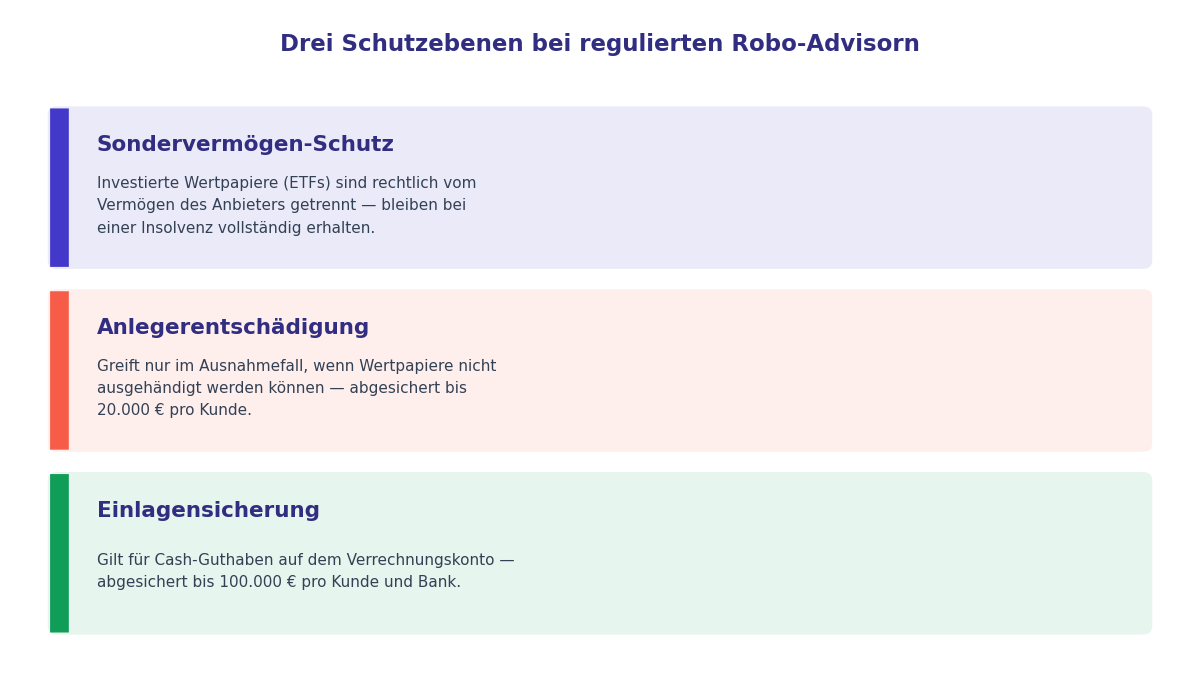
Übersicht der drei ineinandergreifenden Schutzmechanismen für Anleger bei regulierten Robo-Advisorn in Deutschland.
Sondervermögen: Der wichtigste Schutz
Investierte Wertpapiere – also die ETF-Anteile im Portfolio – gelten rechtlich als Sondervermögen. Sie sind vollständig vom Vermögen des Anbieters getrennt und gehören unmittelbar dem Anleger. Geht der Anbieter insolvent, fallen diese Wertpapiere nicht in die Insolvenzmasse. Dieser Schutz gilt unabhängig von der Zulassungsstufe – sowohl für Finanzportfolioverwalter als auch für Anbieter mit Vollbanklizenz.
Anlegerentschädigung: Der Ausnahmefall
Für den unwahrscheinlichen Fall, dass Wertpapiere trotz Sondervermögensschutz nicht ausgehändigt werden können – etwa durch organisatorisches oder technisches Versagen des Anbieters –, greift die gesetzliche Anlegerentschädigung bis 20.000 Euro pro Kunde. Dieser Fall ist in der Praxis selten, weil der Sondervermögensschutz bereits die meisten Insolvenzszenarien abdeckt.
Einlagensicherung: Nur für Cash-Bestände
Für Guthaben auf dem Verrechnungskonto – also nicht investiertes Cash, etwa während der Verarbeitung eines Sparplan-Einzugs – greift die gesetzliche Einlagensicherung bis 100.000 Euro pro Kunde und Bank. Diese Absicherung betrifft ausschließlich Bargeldbestände, nicht die Wertpapiere selbst.
Warum das gerade beim Sparplan zählt
Ein einzelner Aktienkauf ist in Sekunden abgeschlossen. Ein Sparplan dagegen läuft typischerweise über zehn, zwanzig oder dreißig Jahre – Kapital bleibt also über eine sehr lange Zeitspanne bei ein und demselben Anbieter liegen und wächst dort kontinuierlich weiter. Genau diese lange Bindungsdauer verändert die Risikobetrachtung: Über zwei oder drei Jahrzehnte steigt die kumulierte Wahrscheinlichkeit, dass ein Anbieter Managementwechsel, wirtschaftliche Schwierigkeiten oder auch Übernahmen durchläuft, spürbar gegenüber einer kurzfristigen Einmalanlage.
Das bedeutet nicht, dass ein Finanzportfolioverwalter automatisch unsicherer ist als eine Vollbank – beide unterliegen der BaFin-Aufsicht, und der Sondervermögensschutz gilt für beide gleichermaßen. Es bedeutet aber, dass sich die zusätzliche institutionelle Stabilität einer Vollbanklizenz über einen sehr langen Anlagehorizont stärker auszahlen kann als bei einer kurzfristigen Anlage – einfach, weil mehr Zeit vergeht, in der überhaupt etwas passieren könnte. Wer sich für die grundsätzliche Mechanik eines Sparplans und die Frage interessiert, wie sich regelmäßige Raten über die Zeit zu einem Vermögen aufbauen, findet die Basis dazu im Ratgeber zu Sparplänen auf roboadvisor-portal.com.
Praxisbeispiel: Eine Vollbanklizenz in der Anwendung
Um die abstrakten Unterschiede greifbarer zu machen, hilft ein konkretes Beispiel aus dem deutschen Markt: Quirion, eine digitale Vermögensverwaltung, die als vollständige Tochtergesellschaft einer bereits bestehenden Privatbank operiert und dadurch selbst über eine Vollbanklizenz verfügt statt nur über eine Finanzportfolioverwalter-Zulassung. In der Praxis bedeutet das: strengere laufende Aufsicht, höhere Eigenkapitalanforderungen an das Mutterhaus und eine Einbettung in eine bereits etablierte Bankenstruktur statt eines eigenständigen Fintech-Aufbaus von Grund auf.
Dieses Beispiel steht hier bewusst nicht als Kaufempfehlung oder vollständiger Anbietertest, sondern als Illustration dafür, wie sich die zuvor beschriebenen regulatorischen Konzepte in der Praxis konkret niederschlagen können. Wer sich für eine ausführliche, unabhängige Einordnung dieses konkreten Anbieters interessiert – inklusive Kostenstruktur, Anlagestrategie und Echtgeld-Performance –, findet das im separaten Quirion-Test auf roboadvisor-portal.com.
Rechenbeispiel: Kosten unterschiedlicher Modelle
Regulierung ist nicht der einzige Unterschied zwischen Anbietermodellen – auch die Kostenstruktur variiert. Ein vereinfachtes Modell verdeutlicht die Größenordnung: 200 Euro monatlicher Sparplan über 20 Jahre, 7 Prozent Bruttorendite p.a. Ein Robo-Advisor-Modell mit Gesamtkosten von 0,65 Prozent (Nettorendite 6,35 %) wird einem selbst verwalteten ETF-Sparplan mit 0,20 Prozent Kosten (Nettorendite 6,80 %) gegenübergestellt.
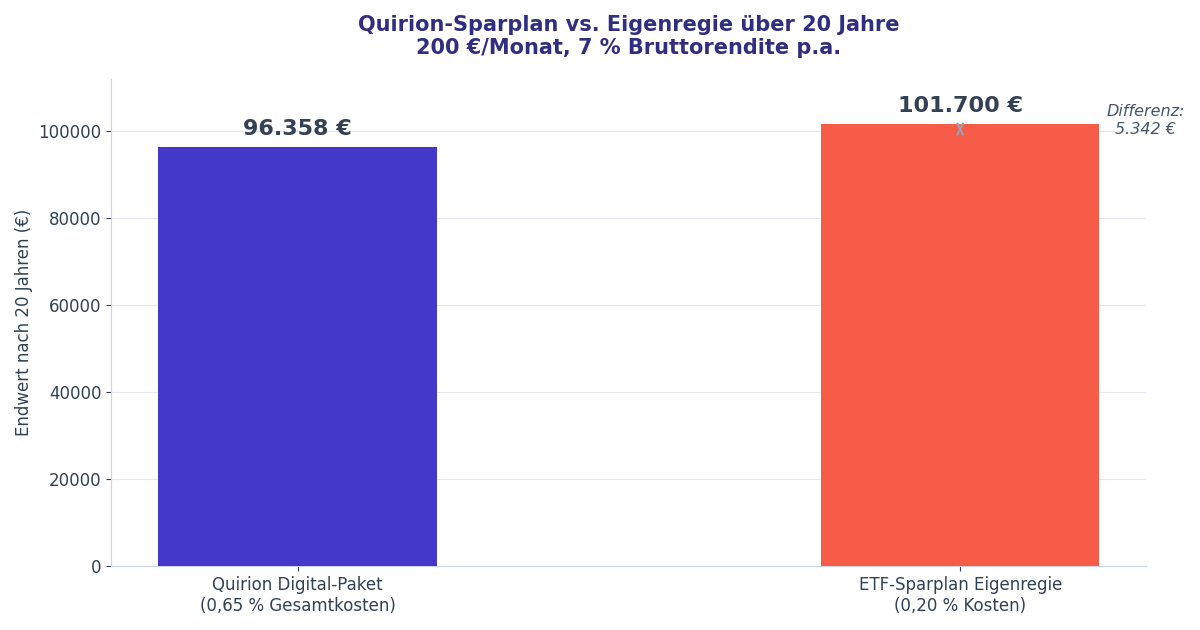
Modellrechnung: 200 €/Monat, 7 % Bruttorendite p.a., Kostendifferenz 0,45 Prozentpunkte. Keine Steuern, keine Garantie auf künftige Renditen.
Die Differenz von gut 5.300 Euro ist der rechnerische Preis für automatisches Rebalancing, eine fertige Strategie und – je nach Anbieter – eine höhere institutionelle Absicherung. Ob sich dieser Aufpreis lohnt, lässt sich nicht pauschal beantworten: Er hängt davon ab, wie viel Gewicht die eigene Risikoabwägung auf Bequemlichkeit und institutionelle Stabilität einerseits und auf die niedrigstmögliche Kostenquote andererseits legt.
Diese Modellrechnung basiert auf konstanten Annahmen, berücksichtigt weder Steuern noch Inflation und stellt keine Garantie auf künftige Renditen dar.
Checkliste: Regulierung vor Vertragsabschluss prüfen
- Ist der Anbieter als Finanzportfolioverwalter oder mit Vollbanklizenz bei der BaFin zugelassen? (Nachprüfbar im öffentlichen BaFin-Unternehmensregister)
- Wird explizit bestätigt, dass investierte Wertpapiere als Sondervermögen gehalten werden?
- Wie hoch ist die Einlagensicherung für Cash-Bestände, und bei welcher Bank liegt das Verrechnungskonto?
- Ist der Anbieter eine eigenständige Neugründung oder Tochtergesellschaft eines bereits etablierten Finanzinstituts?
- Passt die institutionelle Stabilität des Anbieters zur geplanten Laufzeit des eigenen Sparplans?
Häufige Fragen
Was ist der Unterschied zwischen Finanzportfolioverwalter und Vollbanklizenz?
Was passiert mit meinem Geld, wenn der Robo-Advisor insolvent wird?
Wofür gilt die Einlagensicherung bei einem Robo-Advisor?
Warum ist Regulierung bei einem langlaufenden Sparplan besonders wichtig?
Woran erkenne ich, welche Zulassung ein Robo-Advisor hat?
Glossar
- Finanzportfolioverwalter
- BaFin-Zulassung, die die eigenständige Verwaltung von Kundenvermögen erlaubt, mit geringeren Eigenkapitalanforderungen als eine Vollbanklizenz.
- Vollbanklizenz
- Umfassendere BaFin-Zulassung mit strengeren Eigenkapital- und Aufsichtsanforderungen, verbunden mit der Möglichkeit zu eigenen Bankdienstleistungen.
- Sondervermögen
- Rechtlich vom Vermögen des Anbieters getrenntes Kundenvermögen, das im Insolvenzfall geschützt ist und nicht in die Insolvenzmasse fällt.
- Anlegerentschädigung
- Gesetzlicher Schutzmechanismus bis 20.000 Euro pro Kunde für den Ausnahmefall, dass Wertpapiere trotz Sondervermögensschutz nicht ausgehändigt werden können.
- Einlagensicherung
- Gesetzlicher Schutz für Bankguthaben (nicht Wertpapiere) bis 100.000 Euro pro Kunde und Bank.
Methodik: Regulatorische Einordnungen basieren auf öffentlich zugänglichen Informationen der BaFin und der genannten Anbieter, Stand Juli 2026. Die Rechenbeispiele sind Modellrechnungen auf Basis konstanter Annahmen und stellen keine Anlageberatung dar.